
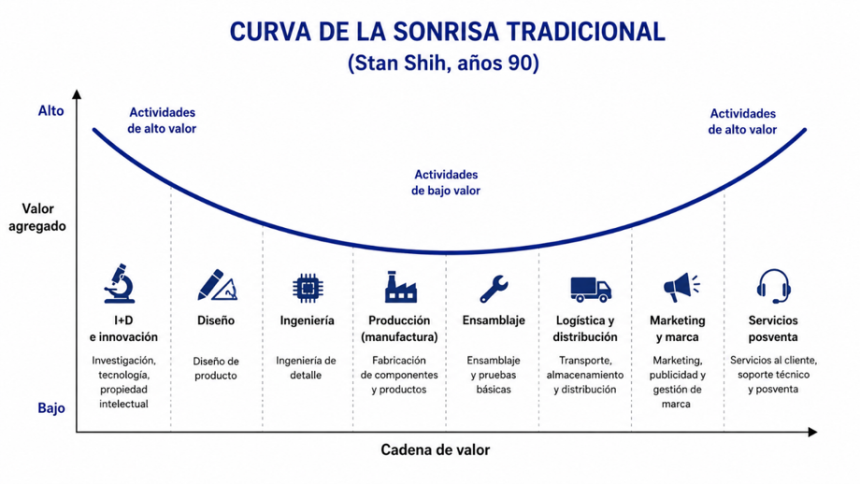
La «curva de la sonrisa» es un concepto -formulado por Stan Shih-, que ilustra la distribución del valor añadido a lo largo de las distintas etapas de una Cadena Global de Valor (CGV). Esta representación gráfica la utilizó Stan Shih para explicar la posición estratégica y los retos de rentabilidad que enfrentaban a inicios de los noventa del siglo pasado, las empresas manufactureras asiáticas dentro de las redes internacionales de producción.
En su representación gráfica, el eje vertical mide el nivel de valor añadido o rentabilidad, mientras que el eje horizontal refleja la secuencia cronológica de la producción. Esta trayectoria se divide funcionalmente en tres fases: Pre-producción: Investigación y desarrollo (I+D), innovación, diseño e ingeniería; Producción: Manufactura, procesamiento y ensamblaje físico; y Post-producción: Logística, distribución, marketing, gestión de marca y servicios posventa.
La curva adopta una morfología en forma de «U» o sonrisa debido a una premisa fundamental: las actividades situadas en los extremos de la cadena (intangibles) tienden a generar y capturar un valor significativamente mayor que las actividades centrales de transformación física (tangibles). Mientras que el conocimiento, la tecnología, la propiedad intelectual y la estrategia de marca permiten obtener rentas elevadas y protegidas, la manufactura estandarizada enfrenta una intensa competencia internacional y una compresión constante de sus márgenes.
Lejos de ser un esquema estático, la evolución de la curva de la sonrisa representa sintéticamente las transformaciones del capitalismo global durante el último siglo. Su geometría ha transitado desde una configuración relativamente plana en la era del modelo de producción fordista (la producción en masa) hacia perfiles pronunciados, asimétricos e incluso invertidos en el contexto de la economía digital.
Curva de sonrisa plana: Integración vertical y el «primer desembalaje»
Durante el «primer desembalaje» de la globalización (término acuñado por Richard Baldwin para referirse a las rupturas de la globalización), la expansión del ferrocarril y la navegación a vapor redujeron drásticamente los costes de transporte, permitiendo separar geográficamente la producción del consumo. Sin embargo, debido a los elevados costes de comunicación a distancia, las etapas del proceso productivo permanecieron agrupadas localmente (Baldwin, Richard (2017). La Gran Convergencia: Las tecnologías de la información y la nueva globalización. Antoni Bosch editor, S.A.U., Barcelona).
En este modelo fordista de integración vertical, las empresas realizaban la I+D, la producción manufacturera y la comercialización en un mismo territorio o complejo industrial. Esto daba lugar a una distribución equilibrada del valor y a una curva de la sonrisa bastante plana, donde la manufactura directa retenía una parte sustancial de las rentas. La evidencia empírica sobre Japón y Corea entre 1985 y 1995 confirma que la participación de la manufactura en el valor añadido de las exportaciones se mantuvo estable o creciente; lo que explica que la profundización de la curva en «U» no se generalizó sino hasta finales del siglo XX (Meng, B., Ye, M., & Wei, S. J. (2020). Medición de las curvas de sonrisa en las cadenas globales de valor. Oxford Bulletin of Economics and Statistics; OECD / Asian Development Bank (2015). Cadenas globales de valor y comercio mundial: Cómo las (CGV) están cambiando los patrones del comercio internacional y la producción; Shin, N., Kraemer, K. L., & Dedrick, J. (2012). Captura de valor en la industria electrónica global: Evidencia empírica para la curva de sonrisa. Industry and Innovation).
Profundización de la curva: TIC, offshoring y la brecha geoeconómica
A partir de la década de 1990, la irrupción de las Tecnologías de la Información y la Comunicación (TIC) y el advenimiento del «segundo desembalaje» transformaron la arquitectura productiva global. La caída drástica en los costes de coordinación a distancia hizo viable la fragmentación internacional de la producción y el offshoring de tareas intensivas en mano de obra hacia economías en desarrollo (Baldwin, Richard, 2017; Kaplinsky, R. (2023). Cadenas globales de valor: el auge (¿y caída?) de la globalización profunda. Papeles de Europa, 36; OECD (2013). Economías interconectadas: Beneficiándose de las cadenas globales de valor. París: OECD Publishing).
Esta reestructuración profundizó la curva hasta darle su forma clásica de «U» acentuada. Mientras el arbitraje salarial y la estandarización (comoditización) redujeron el valor capturado por el ensamblaje intermedio, las actividades intangibles de los extremos incrementaron su capacidad de apropiación de rentas mediante monopolios intelectuales y diferenciación de marca (Baldwin, Richard 2017; Durand, C., & Milberg, W. (2020). Monopolio intelectual en las cadenas globales de valor. Review of International Political Economy, 27(2); Stöllinger, Roman. (2019). Probando la curva de sonrisa: Especialización funcional en las CGV y creación de valor. The Vienna Institute for International Economic Studies (wiiw), Working Paper No. 163).
Esta dinámica consolidó una clara asimetría geoeconómica: Economías de sede: Países desarrollados que concentraron las tareas intangibles de pre y posproducción de alto valor y Economías de fábrica: Países emergentes relegados a los eslabones manufactureros de menor rentabilidad (Baldwin, 2017; Stollinger, Roman 2019).
Estudios cuantitativos a nivel de firma —como los realizados sobre más de dos millones de empresas en la Unión Europea por Rungi y Del Prete (2018)— confirmaron que las organizaciones focalizadas en fases intermedias de fabricación registraron coeficientes de valor añadido sistemáticamente inferiores respecto a aquellas orientadas a los servicios de los extremos (Rungi, Armando y Del Prete, Davide (2018). La curva de sonrisa a nivel de empresa: Dónde se añade valor a lo largo de las cadenas de suministro. Economics Letters, Vol. 164)
Nuevas geometrías de la curva: Digitalización, servitización y resiliencia estratégica
El surgimiento del «tercer desembalaje», impulsado por la automatización, la inteligencia artificial, la impresión 3D y la telerrobótica, está alterando nuevamente esta dinámica. Al permitir la fabricación bajo demanda, personalizada y cercana a los centros de consumo, las tecnologías de la Industria 4.0 reducen la relevancia de la mano de obra de bajo costo, erosionando las ventajas comparativas que sustentaban el offshoring tradicional (Baldwin, Richard, 2017; Kaplinsky, Raphael, 2023; Pietrobelli, Carlo y Seri, Cecilia (2023). Relocalización, relocalización cercana (nearshoring) y países en desarrollo: Preparación e implicaciones para América Latina. UNU-MERIT Working Papers, No. 2023-003, Universidad de Maastricht).
Asimismo, la frontera entre industria y servicios se ha vuelto difusa. A través de la «servitización» (o manu-services), las empresas manufactureras integran software, analítica de datos e IA para ofrecer soluciones complejas. Al sustituir trabajo no calificado por capital tecnológico sofisticado, el eslabón de producción física eleva su productividad, desplazando verticalmente toda la curva hacia niveles superiores de rentabilidad (OCDE, 2013; Pietrobelli y Sieri, 2023)
Estas transformaciones dan origen a morfologías más complejas. Entre estas se encuentran: 1) Curvas asimétricas y «de la mueca»: La captura de valor desigual entre la pre-producción y la posproducción genera pendientes desproporcionadas que benefician de manera heterogénea a las economías líderes; y 2) Curva en «U invertida»: En sectores de alta tecnología —como la fabricación avanzada de microprocesadores—, el nodo productivo central pasa a concentrar la mayor parte del valor añadido debido a su extrema complejidad técnica y barreras de entrada, relegando a márgenes menores a los proveedores de los extremos (Meng, Bo y Ye Ming 2020; Stollinger, Roman 2019).
Finalmente, choques sistémicos como las tensiones geopolíticas entre EE. UU. y China, la pandemia de COVID-19 y las interrupciones en las cadenas de suministro han desplazado la prioridad corporativa desde la eficiencia de costes a corto plazo (just-in-time) hacia la seguridad y resiliencia de la producción (just-in-case). Como resultado, los Estados y las empresas están reconfigurando geográficamente sus redes mediante estrategias de nearshoring (regionalización), reshoring (repatriación) y friend-shoring (relocalización en países aliados). (Pietrobelli, Carlo, Rabellotti, Roberta y Van Assche, Ari (2021). Comprendiendo las políticas orientadas a las cadenas globales de valor: La trifecta de tareas, vínculos y empresas. Journal of International Business Policy; Pietrobelli y Seri, 2023; Kaplinsky, Raphael 2023).
En perspectiva histórica, la curva de la sonrisa demuestra que la riqueza global ha migrado desde la mera capacidad de fabricar productos hacia la habilidad de diseñarlos, coordinarlos e integrarlos en redes complejas. Sin embargo, la revolución digital en curso confirma que esta tendencia no es lineal: en sectores estratégicos, la innovación tecnológica está devolviendo al núcleo productivo la capacidad de generar un valor superior.
DERECHOS DE AUTOR
Esta información pertenece a su autor original y se encuentra en el sitio https://jornadaveracruz.com.mx/curva-de-la-sonrisa-cadenas-globales-valor/